Perombakan Metodologi dan Penambahan 300 Saham ke Daftar HSC
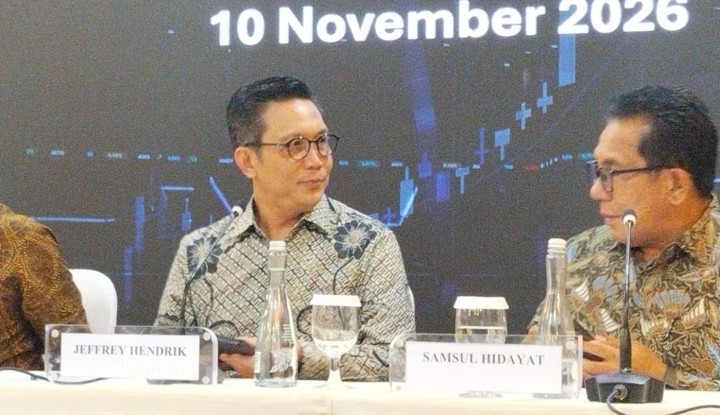
PT Bursa Efek Indonesia (BEI) secara resmi mengumumkan perombakan mendasar terhadap metodologi penyaringan saham berkategori konsentrasi kepemilikan tinggi atau High Shareholding Concentration (HSC). Dalam konferensi pers yang diselenggarakan di Gedung BEI, Jakarta, pada Selasa (10/11/2026), otoritas bursa mengungkapkan penambahan 300 saham baru ke dalam daftar HSC, sehingga total saham yang masuk dalam kategori pengawasan ketat tersebut melonjak dari semula 83 emiten menjadi 383 emiten.
Direktur Utama BEI Jeffrey Hendrik menegaskan bahwa seluruh 383 saham yang masuk dalam daftar HSC akan secara konsisten dikeluarkan dari perhitungan bobot Indeks Harga Saham Gabungan (IHSG) serta indeks acuan utama lainnya, seperti LQ45, IDX30, dan IDX80. Kebijakan ini menyusul langkah awal per 2 November 2026, ketika BEI pertama kali mengecualikan 81 saham HSC berkapitalisasi besar dari kalkulasi komposit pasar modal domestik.
Tambahan 300 saham baru ini diperkirakan merepresentasikan sekitar 6,16 persen dari total kapitalisasi pasar (market capitalization) IHSG. Sebelumnya, 83 saham HSC tahap awal telah mewakili sekitar 18 persen dari total kapitalisasi pasar bursa saat pengumuman diberlakukan. Otoritas bursa menyatakan bahwa daftar rinci nama dan ticker 383 saham konstituen HSC terbaru akan segera dipublikasikan secara resmi melalui saluran keterbukaan informasi bursa setelah koordinasi teknis penyedia data rampung.
Penghapusan Ambang Kapitalisasi Rp5 Triliun dan Indikator Price-Impact
Perluasan signifikan jumlah konstituen HSC dipicu oleh keputusan Komite HSC BEI untuk mencabut dua parameter pembatas utama dalam formula penyaringan terdahulu. Perubahan pertama adalah penghapusan ambang batas minimum kapitalisasi pasar sebesar Rp5 triliun. Pada aturan sebelumnya, evaluasi HSC hanya menyasar emiten berkapitalisasi pasar jumbo di atas Rp5 triliun. Dengan dihapuskannya batasan tersebut, seluruh saham yang tercatat di papan bursa tanpa memandang ukuran skala pasar kini menjadi bagian dari semesta (universe) evaluasi.
Jeffrey Hendrik menjelaskan bahwa penghapusan batas nilai pasar didasari oleh prinsip kesetaraan keterbukaan informasi bagi seluruh investor. Menurut manajemen bursa, saham-saham berkapitalisasi di bawah Rp5 triliun juga menjadi instrumen investasi aktif yang ditransaksikan oleh investor domestik maupun institusi global, sehingga memerlukan standar perlindungan dan transparansi struktur kepemilikan yang sama ketatnya.
Perubahan kedua menyangkut penghapusan indikator price-impact ratio (PIR). Sebelumnya, indikator PIR baru mendeteksi konsentrasi kepemilikan secara reaktif setelah muncul lonjakan atau deviasi pergerakan harga saham yang tidak wajar di pasar. Melalui metodologi baru, Komite HSC menetapkan parameter tunggal yang lebih objektif dan preventif: setiap emiten yang kepemilikan sahamnya dikuasai sebanyak 92,5 persen atau lebih oleh 10 pemegang saham atau kurang, secara otomatis ditetapkan masuk ke dalam daftar HSC, tanpa perlu menunggu terjadinya anomali fluktuasi harga.
Mekanisme Evaluasi Berkala dan Syarat Pemulihan Melalui Pasar Reguler
Kendati masuk dalam daftar HSC, status tersebut tidak bersifat permanen dan tidak berarti emiten bersangkutan dikenakan sanksi suspensi maupun delisting. Perusahaan tercatat tetap dapat diperdagangkan secara normal di pasar reguler, tunai, dan negosiasi. BEI juga membuka pintu bagi emiten untuk keluar dari daftar HSC apabila manajemen berhasil memperbaiki distribusi kepemilikan efek kepada publik.
Namun demikian, BEI menetapkan syarat ketat bagi emiten yang ingin memulihkan statusnya. Perseroan wajib membuktikan dan melaporkan kepada bursa bahwa telah terjadi penyebaran kepemilikan saham yang lebih merata kepada investor publik, dan proses redistribusi tersebut wajib dieksekusi melalui transaksi riil di pasar reguler, bukan melalui pengalihan semu di pasar negosiasi. Evaluasi berkala akan terus dijalankan oleh komite bursa secara rutin guna memantau emiten yang berpotensi masuk maupun keluar dari daftar.
Langkah reformasi indeks dan pengawasan HSC ini juga menjadi bagian dari rangkaian inisiatif komprehensif BEI menjelang pengumuman evaluasi indeks berkala oleh penyedia indeks global MSCI Inc yang dijadwalkan rilis pada pekan kedua November 2026. Direksi BEI dijadwalkan bertemu dengan pihak MSCI guna memaparkan pembaruan transparansi data kepemilikan di atas 1 persen, pelaporan relasi afiliasi pengendali, dan penyempurnaan metodologi pembobotan indeks.
Catatan Analisis Risiko dan Perspektif Edukasi Pasar Modal T2T
Dari sudut pandang edukasi dan riset analitika pasar Trader to Trader (T2T), perluasan daftar HSC hingga mencakup 383 saham menegaskan komitmen otoritas dalam membersihkan kalkulasi IHSG dari pengaruh saham-saham illikuid yang rentan digerakkan oleh segelintir pemegang saham pengendali. Pengecualian tambahan 6,16 persen kapitalisasi pasar ini menyempurnakan representasi IHSG sebagai cerminan likuiditas pasar modal yang sebenarnya.
Pelaku pasar dan investor mandiri perlu memahami implikasi praktis dari kebijakan ini dalam menyusun rencana perdagangan:
Pertama, pemisahan antara pergerakan indeks komposit dan saham individual. Bagi saham-saham yang masuk dalam daftar 383 HSC, ketiadaan bobot dalam IHSG dapat mempengaruhi arus dana (fund flow) dari produk reksa dana indeks atau ETF yang mereplikasi indeks bursa, sehingga dinamika harga saham bersangkutan murni digerakkan oleh likuiditas transaksi spesifik emiten tersebut.
Kedua, peningkatan bobot relatif saham berfundamental mapan dan likuiditas tinggi. Pengecualian 383 emiten dari kalkulasi indeks secara otomatis mendistribusikan porsi bobot yang tersisa kepada saham-saham ber-free float luas dan berkapitalisasi pasar riil, khususnya sektor perbankan terkemuka, telekomunikasi, dan konsumen primer.
Ketiga, kedisiplinan membaca data volume transaksi. T2T menekankan agar pelaku pasar senantiasa memantau struktur volume transaksi harian, konsistensi akumulasi atau distribusi pada pasar reguler, serta keterbukaan informasi kepemilikan di atas 1 persen yang kini dibuka oleh BEI dan KSEI. Ulasan ini disusun secara objektif dari data konferensi pers resmi BEI dan pemberitaan media ekonomi otoritatif untuk tujuan edukasi pasar modal semata, serta bukan merupakan rekomendasi atau ajakan membeli dan menjual efek tertentu.
Sumber utama
Bisnis.com, CNBC Indonesia, Warta Ekonomi & ANTARA ↗ — cnbcindonesia.com ↗ — wartaekonomi.co.id ↗ — jatim.antaranews.com ↗