RUPSLB 6 November 2026: Restu Akuisisi 100 Persen Frisian Flag dan PMHMETD IV Rp16,94 Triliun
PT Ultrajaya Milk Industry & Trading Company Tbk (ULTJ) secara resmi menggelar Rapat Umum Pemegang Saham Luar Biasa (RUPSLB) pada Jumat, 6 November 2026 pukul 10.00 WIB. Pertemuan pemegang saham tersebut berlangsung secara hibrida di kantor pusat perseroan, Jalan Raya Cimareme Nomor 131, Padalarang, Kabupaten Bandung Barat, Jawa Barat, serta terhubung secara elektronik melalui fasilitas eASY.KSEI. Pelaksanaan rapat ini dilakukan setelah perseroan melengkapi seluruh pemenuhan klarifikasi dan informasi tambahan yang dimintakan oleh Otoritas Jasa Keuangan (OJK) melalui surat resmi Nomor S-370/PM.212/2026 tanggal 15 Oktober 2026.
Agenda utama RUPSLB berfokus pada permohonan persetujuan atas aksi korporasi penambahan modal dengan memberikan Hak Memesan Efek Terlebih Dahulu (PMHMETD IV) atau rights issue. Perseroan merencanakan penerbitan sebanyak-banyaknya 7.878.669.985 lembar saham baru dengan nilai nominal Rp50 per saham dan harga pelaksanaan ditetapkan sebesar Rp2.150 per saham. Rasio pelaksanaan rights issue dipatok sebesar 15.200 saham lama berhak atas 11.517 HMETD. Dengan konfigurasi volume dan harga tersebut, emisi penambahan modal ini memiliki potensi nilai penghimpunan dana mencapai Rp16.939.140.467.750 (Rp16,94 triliun).
Sebesar 86,01 persen dari total rights issue, atau setara dengan 6.775.348.837 lembar saham baru, akan dialokasikan untuk membiayai pengambilalihan 100 persen kepemilikan saham PT Frisian Flag Indonesia (FFI) yang mencakup 24.440 lembar saham dengan nilai transaksi sebesar Rp14,57 triliun. Transaksi ini dieksekusi melalui skema penyetoran modal dalam bentuk selain uang (inbreng) oleh para pemegang saham eksisting FFI, yakni FrieslandCampina International Holding B.V. (FCIH) sebesar 78,09 persen, Blue Waves Group Ventures Pte. Ltd. (BWG) sebesar 16,91 persen, dan PT Bahtera Wiraniaga Internusa (BWI) sebesar 5,00 persen. Adapun sisa dana segar dari HMETD yang dieksekusi secara tunai akan digunakan untuk memperkuat modal kerja operasional ULTJ, mencakup pengadaan bahan baku langsung, upah tenaga kerja langsung, perawatan sarana pabrik, serta beban energi listrik.
Peta Pengendali Baru, Kewajiban Penawaran Tender, dan Potensi Dilusi Publik
Penyelesaian transaksi inbreng saham FFI ke dalam portofolio perseroan secara langsung mentransformasi struktur kepemilikan dan peta kepengendalian ULTJ. Dalam skenario pelaksanaan inbreng di mana pemegang saham publik tidak mengeksekusi HMETD, FrieslandCampina International Holding B.V. (FCIH) akan muncul sebagai pemegang saham pengendali baru dengan kepemilikan langsung sebesar 30,81 persen saham ULTJ. Sementara itu, BWG akan memegang 6,67 persen, dan BWI memegang 1,97 persen.
Sebaliknya, porsi kepemilikan pendiri sekaligus pengendali lama perseroan, Sabana Prawirawidjaja, akan terdilusi dari posisi sebelumnya 53,17 persen menjadi 32,19 persen. Apabila seluruh pemegang saham publik turut mengeksekusi hak HMETD yang dimilikinya secara proporsional, porsi kepemilikan FCIH tercatat sekitar 28,95 persen, BWG 6,27 persen, dan BWI 1,85 persen. Terjadinya pergantian pihak pengendali ini mewajibkan FCIH untuk menyelenggarakan penawaran tender wajib (Mandatory Tender Offer/MTO) atas seluruh sisa saham ULTJ yang dimiliki oleh publik, sesuai dengan regulasi POJK Nomor 9/POJK.04/2018 tentang Pengambilalihan Perusahaan Terbuka.
Keterbukaan informasi manajemen juga mengingatkan adanya risiko dilusi kepemilikan yang signifikan bagi para pemegang saham yang tidak mengeksekusi hak HMETD dalam aksi PMHMETD IV ini. Persentase potensi dilusi kepemilikan saham tercatat mencapai setinggi-tingginya 43,11 persen. Namun demikian, manajemen memastikan bahwa keputusan pemegang saham publik untuk tidak menyerap HMETD tidak akan menggugurkan rencana akuisisi FFI, mengingat transaksi pokok telah dijamin melalui komitmen penyetoran nontunai atas saham FFI oleh FCIH, BWG, dan BWI.
Rencana Tambahan Dividen Tunai Rp1 Triliun dan Konsolidasi Dominasi Pasar Susu
Selain mata acara penambahan modal dan akuisisi FFI, RUPSLB ULTJ pada 6 November 2026 juga membahas agenda penggunaan sebagian saldo laba ditahan perseroan untuk dibagikan sebagai tambahan dividen tunai final. Berdasarkan laporan keuangan per 31 Desember 2025, saldo laba ditahan ULTJ yang belum ditentukan penggunaannya tercatat solid di level Rp7,53 triliun. Perseroan mengusulkan pembagian dividen tunai tambahan sebesar Rp1 triliun, yang mengimplikasikan distribusi dividen sekitar Rp100 per saham kepada pemegang saham yang berhak.
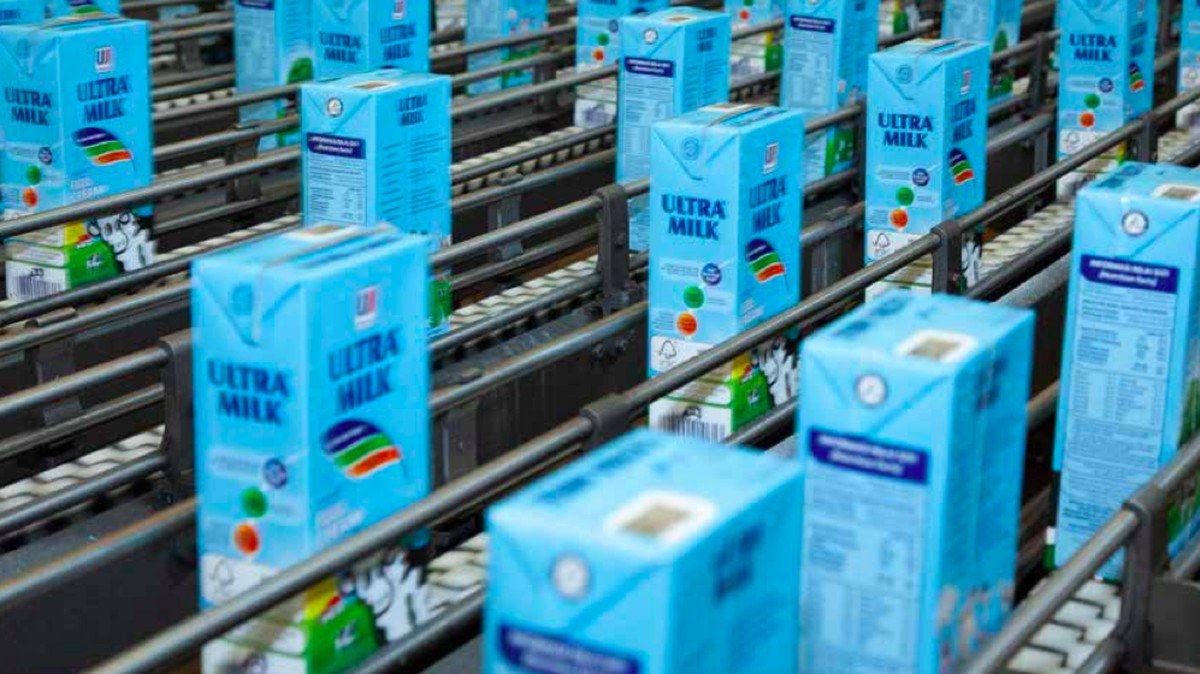
Dari kacamata industri barang konsumsi (fast-moving consumer goods/FMCG), penggabungan bisnis ULTJ dan Frisian Flag Indonesia membentuk kekuatan konsolidasi raksasa di pasar produk olahan susu nasional. Merujuk data riset Marketac periode kuartal I-2026, merek Ultra Milk milik ULTJ merajai pangsa pasar susu cair siap minum (ready-to-drink) kategori Ultra High Temperature (UHT) di Indonesia sebesar 31,1 persen, sedangkan Frisian Flag menguasai pangsa 8,7 persen. Sinergi ini mengukuhkan pangsa pasar agregat mendekati 40 persen di segmen susu UHT domestik.
Kendati bernaung di bawah satu kendali grup usaha terintegrasi, manajemen Royal FrieslandCampina N.V. dan ULTJ menegaskan bahwa kedua entitas bisnis akan tetap beroperasi secara independen dengan mempertahankan identitas merek dagang, portofolio produk, jalur rantai pasok, serta struktur organisasi operasional masing-masing. Langkah konsolidasi ini dirancang untuk memperluas jangkauan distribusi logistik, efisiensi skala ekonomi bahan baku susu segar dari peternak lokal, dan memperkokoh daya saing industri susu nasional.
Perspektif Analisis Transaksi T2T dan Pertimbangan Pelaku Pasar Modal
Dari perspektif edukasi dan riset transaksi Trader to Trader (T2T), manuver akuisisi Frisian Flag oleh ULTJ merupakan aksi korporasi strategis berskala struktural yang mengubah profil fundamental emiten barang konsumsi ini. Harga pelaksanaan rights issue sebesar Rp2.150 per saham mencerminkan valuasi korporasi yang diperhitungkan secara cermat oleh manajemen bersama penilai independen terhadap aset komersial FFI.
Bagi pelaku pasar modal dan investor publik, agenda tambahan dividen tunai Rp1 triliun berfungsi sebagai katalis penyeimbang terhadap efek pengenceran (dilution) jumlah saham beredar dari penambahan 7,88 miliar lembar saham baru. Namun demikian, pelaku transaksi perlu memperhatikan bahwa RUPSLB merupakan persetujuan awal dari rangkaian proses regulasi pasar modal. Perseroan masih wajib mengantongi surat pernyataan efektif dari OJK (dengan tenggat paling lambat 12 bulan pasca-RUPSLB), menerbitkan prospektus final, menetapkan tanggal pencatatan (recording date) HMETD, hingga jadwal tender offer wajib oleh FCIH.
Pelaku transaksi di bursa disarankan untuk mengamati secara objektif konfirmasi pergerakan likuiditas pasar, rasio harga saham reguler terhadap harga tebus HMETD Rp2.150, serta respons aliran dana institusional menjelang pengumuman ringkasan risalah RUPSLB yang dijadwalkan pada 9 November 2026. Seluruh data transaksi, rasio keuangan, dan fakta hukum dalam ulasan ini dirangkum secara transparan dari keterbukaan informasi resmi di Bursa Efek Indonesia dan publikasi media keuangan terverifikasi per 5-6 November 2026. Ulasan ini disusun murni untuk kepentingan informasi dan edukasi pasar, serta bukan merupakan rekomendasi, janji hasil, bujukan, atau ajakan membeli dan menjual instrumen efek tertentu.
Sumber utama
Keterbukaan Informasi Bursa Efek Indonesia (BEI) ↗ — investor.id ↗ — industry.co.id ↗ — market.bisnis.com ↗